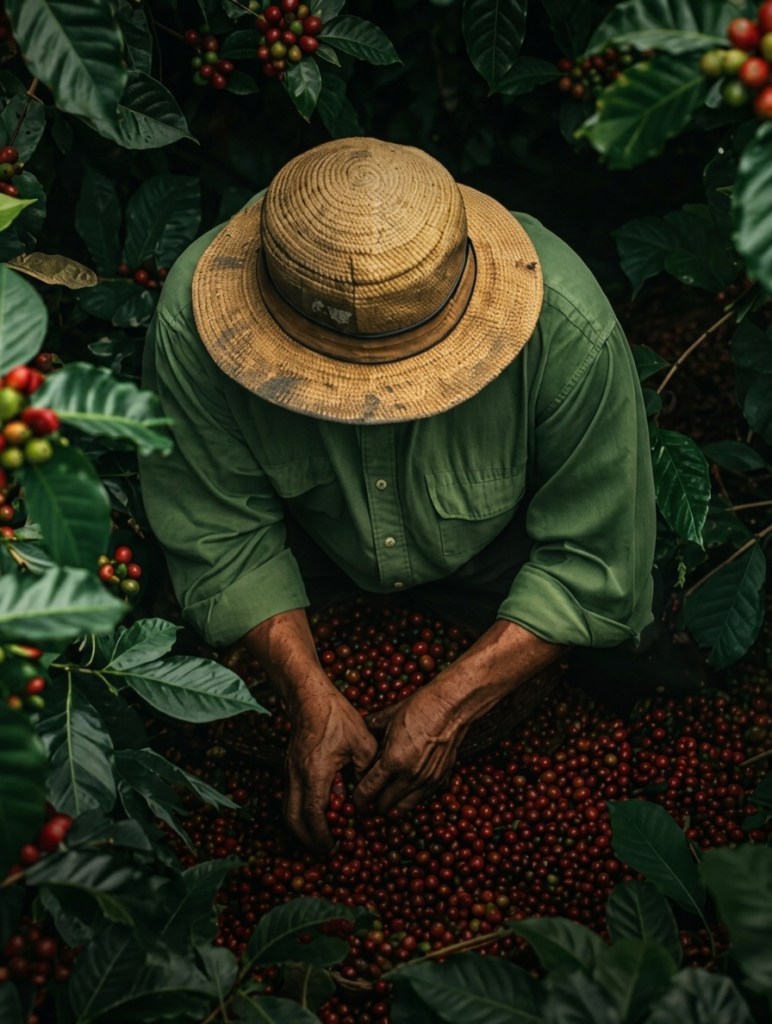
O agronegócio é impulsionado por fatores que nem sempre estão sob o controlo do produtor rural. Mudanças climáticas severas, pragas, flutuações bruscas nos preços das commodities e aumento dos custos de insumos podem afetar diretamente a receita da safra e a capacidade de pagamento dos financiamentos agrícolas.
Diante do risco de inadimplência em Cédulas de Crédito Rural ou financiamentos bancários, a legislação assegura ao produtor rural mecanismos para prorrogar as suas obrigações.
O Direito Legal ao Alongamento do Crédito Rural
O alongamento de dívidas oriundas de crédito rural não é um favor concedido pela instituição financeira, mas sim um direito do produtor legalmente previsto, desde que preenchidos os requisitos normativos.
Quando ocorrem situações imprevisíveis ou de força maior que inviabilizem o pagamento no vencimento original, o banco tem o dever de renegociar o cronograma de pagamento, mantendo as condições financeiras adequadas à capacidade do produtor.
Principais Motivos que Justificam o Pedido de Prorrogação
Para formalizar o pedido de alongamento da dívida rural, é necessário comprovar o impacto na atividade através de documentação técnica:
- Frustração de Safra: Quebra de produção decorrente de secas, excesso de chuvas, geadas ou pragas.
- Dificuldades Temporárias de Comercialização: Queda acentuada nos preços de mercado do produto na região.
- Incapacidade Involuntária de Pagamento: Eventos extraordinários que afetem o fluxo financeiro da propriedade rural.
Riscos de Aceitar Renegociações Bancárias Comuns
Ao procurar a agência bancária sem apoio especializado, o produtor frequentemente é orientado a assinar novos contratos de confissão de dívida sob taxas de juros de mercado, perdendo os benefícios e os juros subsidiados do crédito rural original.
A assessoria jurídica especializada atua para exigir o cumprimento das normas do crédito rural, evitando a elevação indevida dos encargos e a perda de garantias.
Evitando a Execução e a Penhora da Terra
Se a prorrogação for negada indevidamente e o banco iniciar ações de execução, o produtor rural dispõe de defesas judiciais para demonstrar a abusividade da recusa bancária, suspender leilões e proteger a propriedade e os maquinários de trabalho.
Conclusão
A preservação da atividade produtiva rural exige planeamento jurídico antecipado. Ao constatar a impossibilidade de honrar o vencimento do crédito rural, o produtor deve reunir a documentação necessária e procurar orientação técnica antes do vencimento das parcelas.